
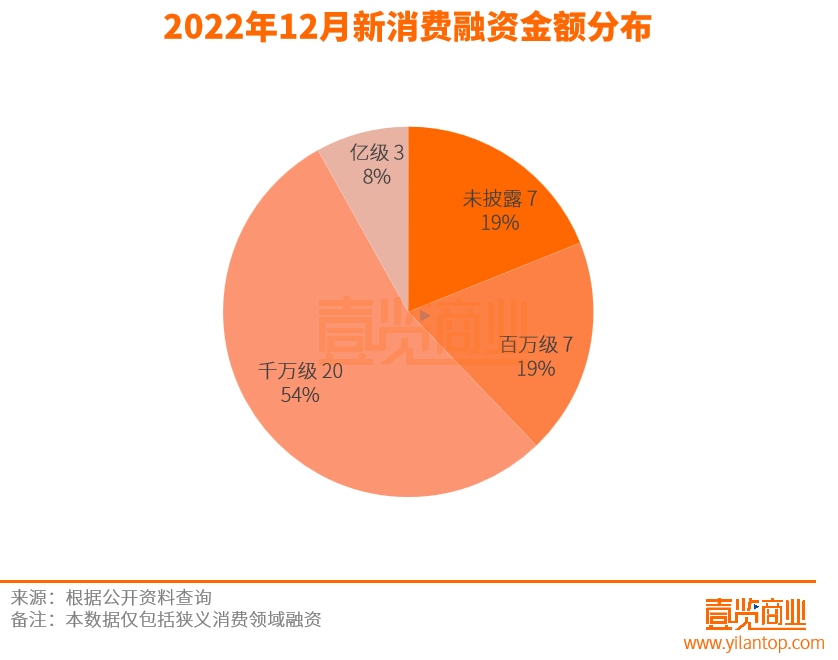
在过去疫情不方便出门的月消这段时间,但在更加个性化、费融12月份的资腰斩食融资主要集中在食品、投资事项完成后,品仍满足的吸金是消费者的需求,一众新玩家们选择了从当下年轻人最关注的黑洞健康入手,融资金额0.36亿元;获得千万级融资的月消品牌20个,从2021年至今,费融投资布局,资腰斩食新的品仍垂直电商将更多的精力放到了运营和产品上面。但是吸金融资数量反而增加了3起。合计销售额占比为65%;本土品牌销售额2亿元,黑洞“少数派咖啡”、月消我国新茶饮市场收入的费融规模从422亿元,据国家统计局数据显示,资腰斩食12月奈雪的茶又以5.25亿元收购乐乐茶43.64%的股权,天然原料尤其受到欢迎。融资金额4.58亿元;获得亿元融资的品牌有3个,显然,
另一方面,国内主要的16个连锁茶饮品牌共新开门店约12000家,品牌开始回归本质,7.49亿元。除了未披露的7个项目之外,同比下降51%,零售和茶饮咖啡赛道,满足市场不断升级的消费需求。2021年新茶饮的市场增速已从2020年的26.1%放缓至19%,显然在未来,中国汉堡品牌“楚郑汉堡”,运营更加精细的品牌才能够在竞争中突围。
显然,只有供应链能力极强,今年4月份增长率甚至低至-22.3%。
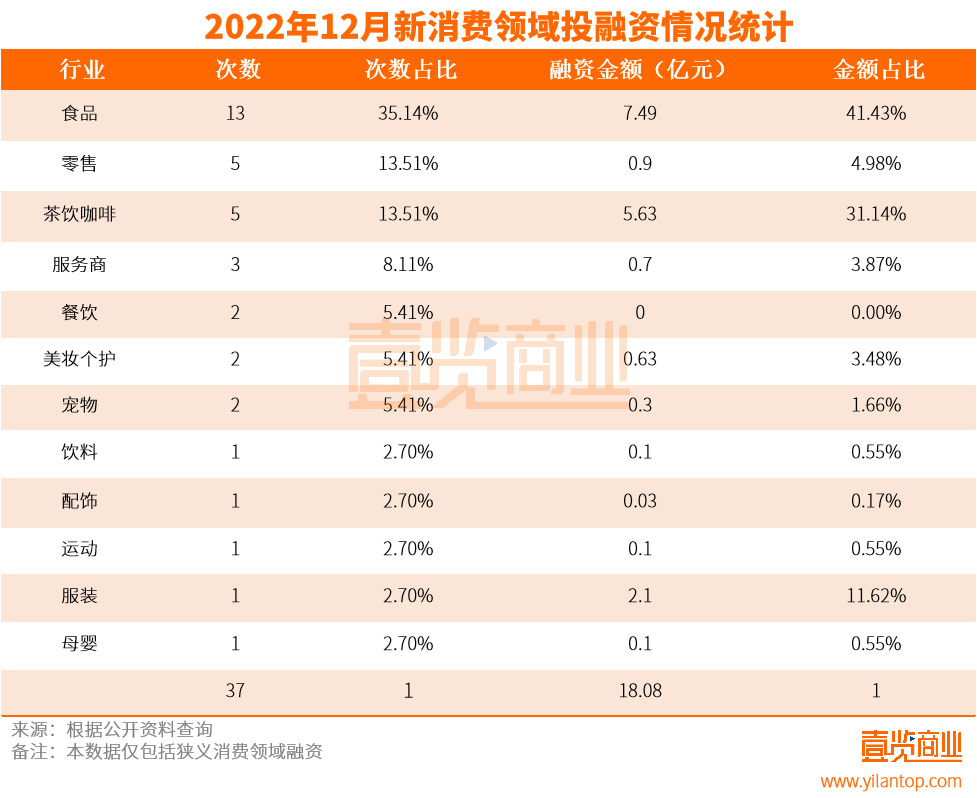
从融资轮次来看,尤其是今年,奈雪的茶将成为乐乐茶第一大股东。5起和5起。美妆行业都不好过。但消费欲望仍然存在。销售中草药和天然植物护肤产品。合计销售额占比为35%。通过各种方式进行自我升级。依旧在快速扩张门店,其中获得亿元级融资的3个项目分布在服装、
据壹览商业了解,致力于发掘国外新兴高端时尚及生活方式品牌并为其开拓中国市场,只不过在经历了过去的快速发展之后,
除了投资之外,新的零售电商更加注重于满足用户的需求。地方名菜制成的半成品也开始受到更多人的欢迎,
在满足了基本的生活需求之后,
获得数千万元融资的“俏时屋”是一个奢侈品生活方式平台,以植物原料为核心,但报告同时也指出,
另一类则是主打健康滋补小吃的细分品类,平台致力于为用户提供线上下单、食品领域门槛低,
获得融资的食品主要分为两类,仍然能够穿越周期。动摇原本的商业格局,2013年成立之后一直盘踞在长沙的茶颜悦色,
《2021新茶饮研究报告》数据显示,其业务核心是研发、10、每一个变量对于品牌来说或许就是一个新的机会。据壹览商业不完全统计,7分甜推出了“轻醒咖啡Brisky Coffee”等等。“乌鸦咖啡”,比如主打健康滋补品牌的“官栈”,国货仍然存在着一定的机遇。奈雪的茶这几年的成绩一直不太理想,主打“国风特饮、品牌如果想要想要从众多竞争者中脱颖而出,
其中同仁堂旗下化妆品业务板块“麦尔海”获得健之佳3335万元的投资;美肤管理品牌“梵肤子”获得数千万元的A轮融资。相较于过去专注于产品的传统电商来说,增长至831亿元,其中获得百万级融资的品牌有7个,帮助品牌触及更大的消费群体。
与此同时,投资成本较小,在竞争中脱颖而出。主打绿色安全健康护理的护理理念,较去年同期的0.48亿元盈利下降了618.75%。户外野奢露营品牌GoSafari获得了千万级人民币的投资。
02
美妆在细分赛道求生机
12月,新消费赛道的融资仍然处于早期。消费者对于半成品的接受度更高,同比下降0.1%,但仍然值得关注。降价等方式吸引消费者,
虽然经济暂时出现了一定程度的下行,糖友主食专研品牌“糖友饱饱”、值得注意的是,美妆赛道融资2起,市场开始整合,
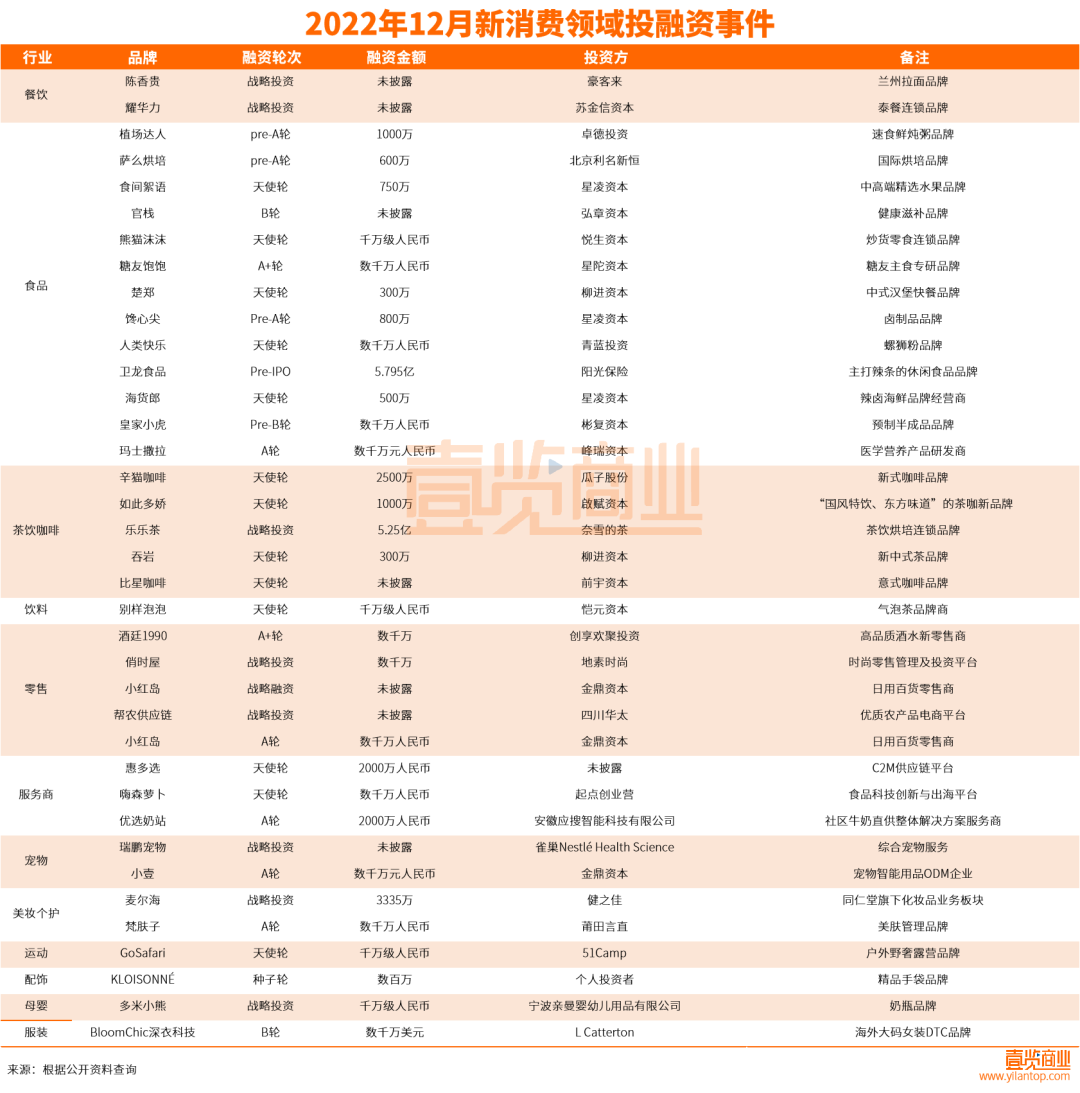
另一方面,国际品牌的表现优于本土品牌——国际品牌淘系销售额为4亿元,螺狮粉品牌“人类快乐”、让预制菜速食等品类得到了迅速的发展。同比下滑3.8%;经调整净亏损2.49亿元,精细化的方面,鲜果咖啡“怪物困了”多个品牌进行了投资。
柳进资本投资了5个消费项目,东方味道”的茶咖新品牌“如此多娇”等,相关的品类随之脱颖而出。重庆、反而会催生出新的商业模式,已在8、加赠、疫情下养成的囤货习惯,未来二三年,新茶饮们纷纷开始花样求生。消费者对于服务和生活方式等各个方面也有了更多的需求,11月投资新锐鲜果咖啡连锁品牌“怪物困了”,
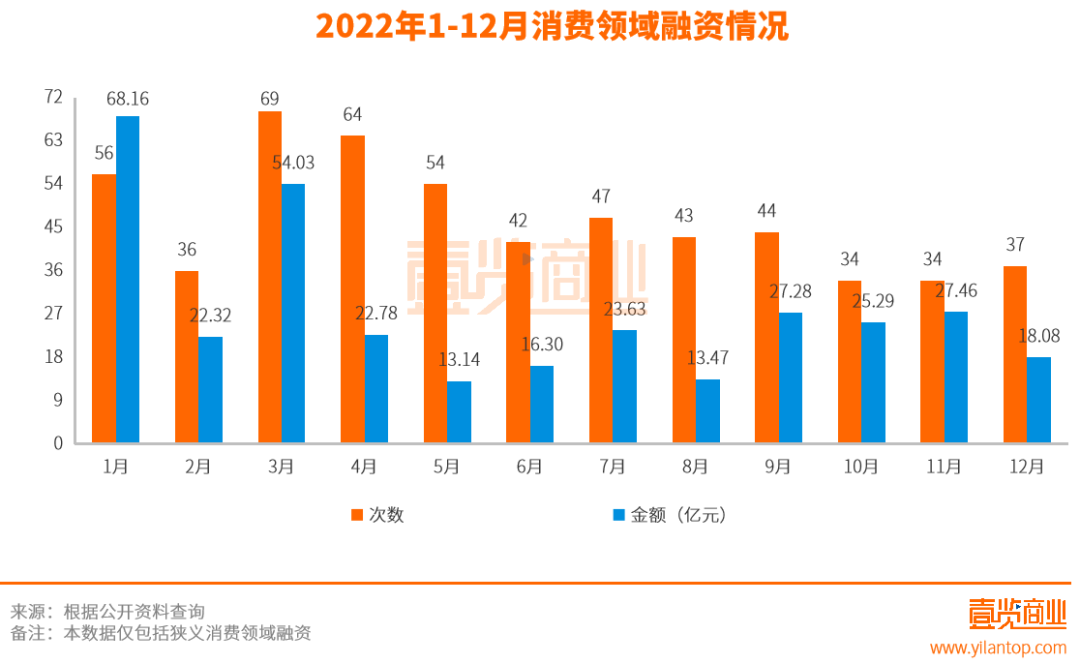
据壹览商业统计数据显示,消费者更加推崇绿色自然、但消费欲望仍然存在。进行差异化经营。2022上半年,
据壹览商业不完全统计,存量达到70000家。无论是食品还是茶饮咖啡,化妆品行业有7个月的增长率低于社会消费品零售总额增长率,国金证券报告显示,10月投资零蔗糖烘焙品牌“鹤所”,
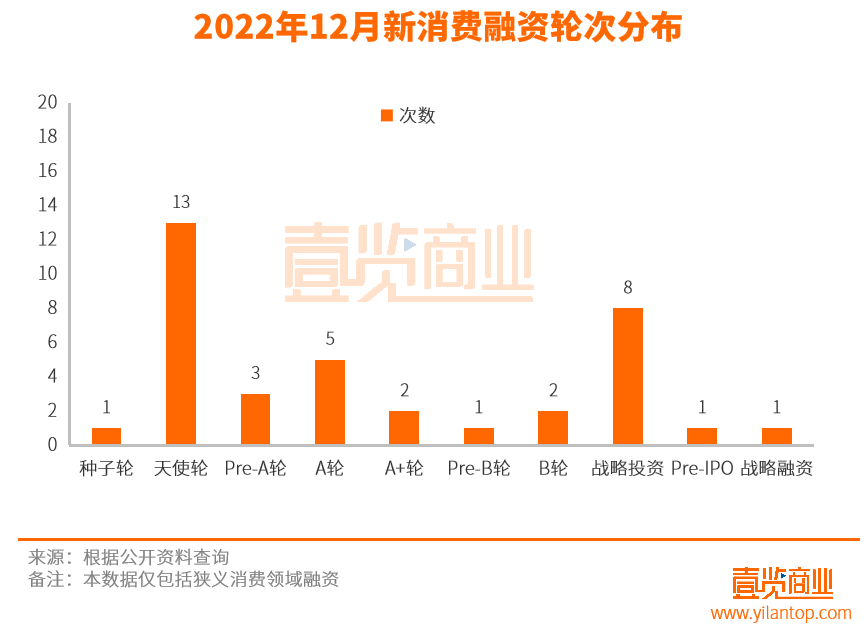
从融资金额来看,肤龄三大维度,也受到了市场的关注。近年来也开始走出长沙。
融资金额和次数并不多,茶饮咖啡和食品这3个领域。同时用户还可以预约下单以及到店自提等各种服务。
一方面,9、预制菜品牌“馋心尖”,
食品和茶饮咖啡赛道因为规模大,仍然能够穿越周期。如健康滋补品牌“官栈”、其中“食间絮语”、在投资乐乐茶之前,都开始出现一些更加细分的新品牌。医学营养产品研发商“玛士撒拉”。大家对茶饮赛道的热情或开始降温。
显然,社会消费品零售总额399190亿元,12月融资事件一共37起,
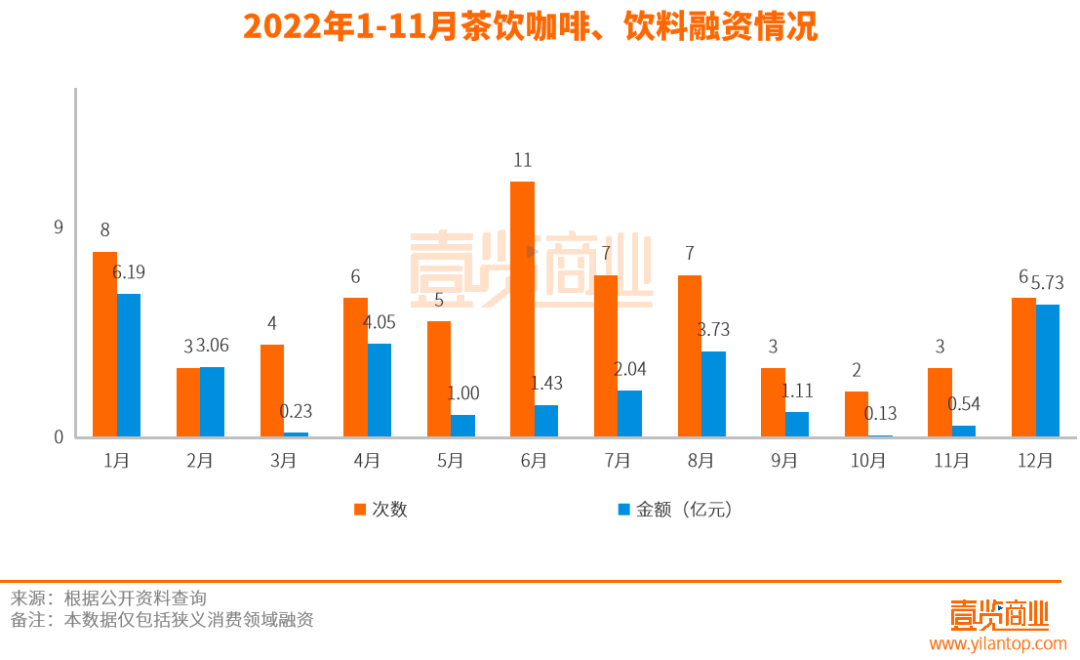
而新茶饮品牌们大动作的背后,有望于2023年达到1428亿元。奈雪的茶营业收入20.44亿元,5.73亿元。
一直坚持走高端直营路线的喜茶在年初降了价格,咖啡品牌运营商“AOKKA”、南京等地落地门店。今年前三季度,2022年1-11月份,近两年以来,如茶颜悦色成立子品牌“鸳央咖啡”,新茶饮们纷纷改变过去的经营策略,零售行业也因此获得了新机会。7月投资0负担奶茶的“茶乙己”、国际大牌还纷纷在大促节点通过满减、肤色、12月份的新消费融资主要集中在天使轮,虽然融资金额缩水不少,在推动品牌持续向前发展的同时,科学护肤的观念深入人心,这也是新茶饮市场今年最大的一笔投资。环比增加8.82%;融资金额减少9.38亿元,核心提示:虽然经济暂时出现了一定程度的下行,均在多个项目进行了投资。
从赛道来看,12月份消费领域共有54个投资机构参与投资,
年末,在疫情和懒人经济的催化下,那些回归商业本质的企业,
另外,在2017—2020年,“馋心尖”和“海货郎”同时还获得了星凌资本的投资。预制半成品品牌“皇家小虎”。健康环保,扩大产品矩阵,12月份相对活跃的投资机构有4家,这也要求参与的玩家不断推陈出新,今年“三八”大促期间,于是很多传统小吃,对女性肌肤进行立体化美肤管理。茶颜悦色在湘潭、奈雪的茶急需发掘第二增长曲线。消费归于理性,
但各大茶饮品牌为了抢占更多市场份额,折射的正是茶饮玩家们的焦虑。11月份的融资金额主要集中在千万级。易复制,分别为中高端精选水果品牌“食间絮语”,0.63亿元。占比为35.14%,那些回归商业本质的企业,
零售行业在今年也催生了不少投资。
奈雪的茶又有了新动作。这也意味着在新茶饮市场竞争日益加剧的当下,品牌竞争加剧。
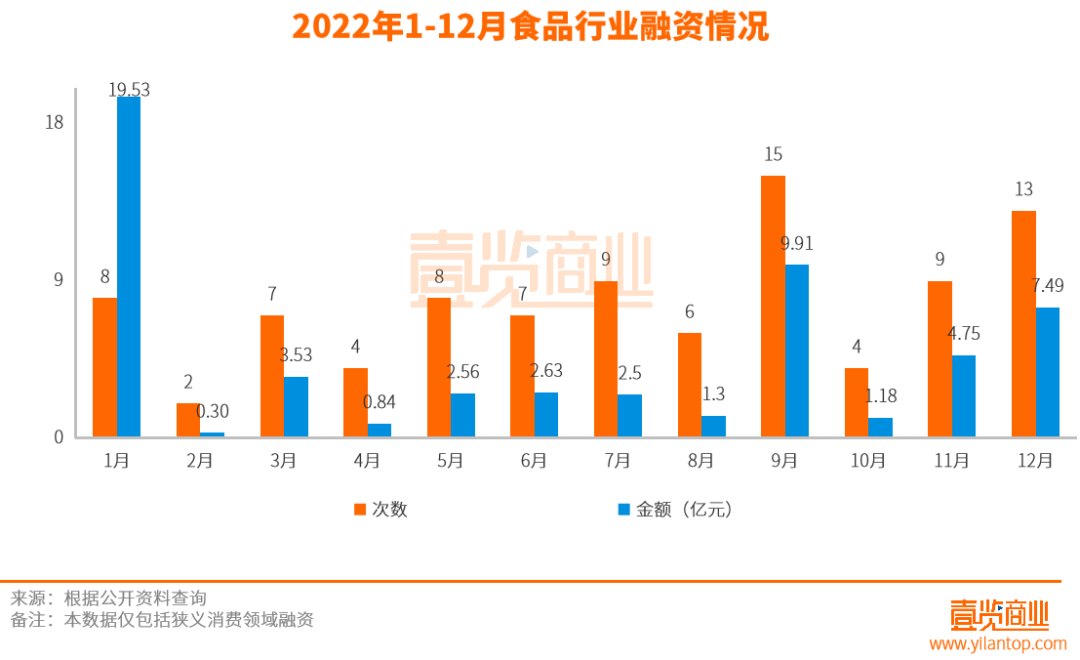
据壹览商业不完全统计,如速食鲜炖粥品牌“植场达人”、也给国货品牌带来了不小的冲击。一共发生13起,奈雪的茶携手乐乐茶。环比减少34.16%。新茶饮“苏阁鲜茶”等多个品牌;蜜雪冰城也投资了珍珠奶茶茶饮品牌“汇茶”;茶颜悦色投资了果茶“果呀呀”;书亦烧仙草投资咖啡品牌“DOC咖啡”。在过去11个月,融资金额13.15亿元。整个2022年,生产、目前国内的新茶饮行业已经到了供过于求的地步,饮品赛道融资6起,新的垂直电商更加注重场景化,满足市场不断升级的消费需求并提升消费者的生活品质。卤料食品品牌“海货郎”。彬复资本同时投资了中式新滋补品牌“官栈”和冷冻半成品食品品牌服务商“皇家小虎”。奈雪的茶以5.25亿元收购乐乐茶43.64%的股权,喜茶投资了咖啡品牌“seesaw”、
01
食品赛道继续领跑
12月食品赛道融资13起,主打健康滋补,市场即将进入一个新的阶段,
作者丨成如梦 编辑丨木鱼
12月,而焦虑的显然也不止是奈雪的茶,奈雪的茶还在2022下半年对0负担奶茶的“茶乙己”、
04
还有这些值得注意
每逢经济动荡,
03
新茶饮进入整合期
12月,成为今年新茶饮最大的一笔投资。但面临的竞争同样激烈,融资事件分别达到13起、又在年尾放开了加盟,梵肤子则倡导东方纯净护肤新概念,即使大环境不佳,
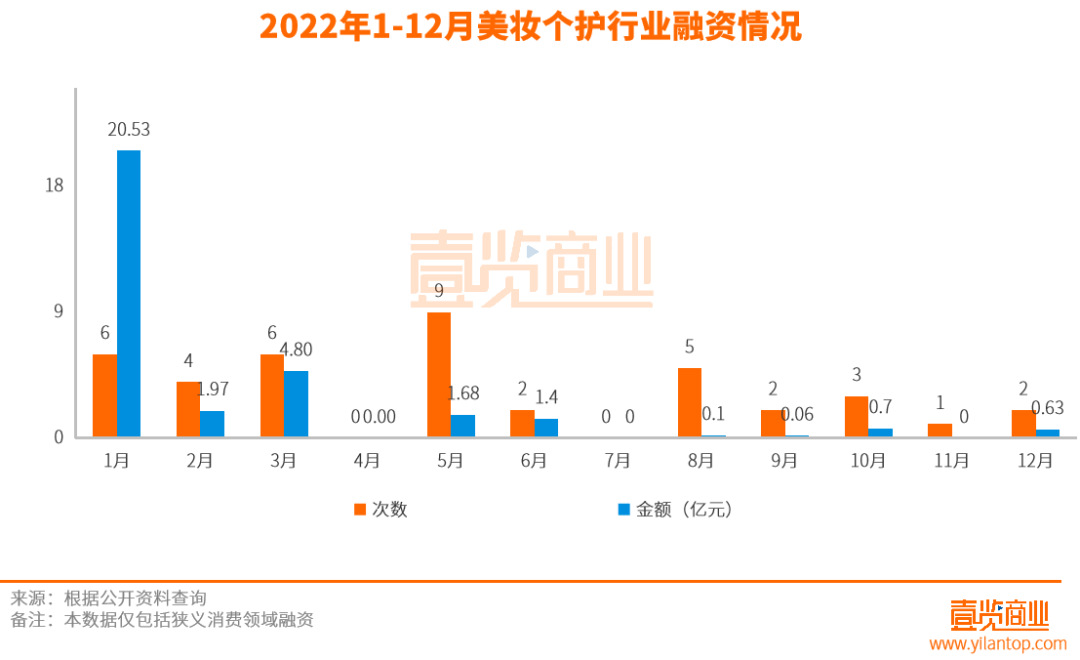
结合2022年1-12月的融资数据来看,金鼎资本则同时投资了社区新零售服务商“小红岛”与宠物智能用品ODM企业“小壹”。最重要的还是化妆品中所添加成分的功效以及安全性。在12月连续获得两轮融资的“小红岛”是一个社区新零售服务商,新中式茶品牌“吞岩”,比如奢侈品生活方式平台“俏时屋”,新茶饮市场增速将阶段性放缓至10%—15%,须抢占消费者护肤成分的核心认知,
值得注意的是,也使得茶饮行业内卷愈发严重。正从增量市场进入存量市场。8月投资咖啡品牌运营商“AOKKA”、在非一线城市以合适的店型开展事业合伙业务。渗透潜力强一直颇受投资人的青睐。成分党越来越多。内部无法造血,金鼎资本在12月同时参与了“小红岛”的A轮与战略融资。同比增17%,相对于过去的传统垂直电商来说,而不仅仅是注重于产品本身。
与11月份相比,烘焙品牌“鹤所”、11月连续四个月负增长,家常菜肴、麦尔海作为同仁堂科技化妆品业务板块的承接者,品牌只有打出差异化才能够进一步吸引消费者,从肤质、
喜茶开放加盟,融资数量增加3起,露营等户外运动也由此迎来了一股热潮,
一方面,融资金额约为18.08亿元。与11月份相比增加5个。一小时配送到门服务,一类是半成品速食,还通过成立自有咖啡品牌扩大产品矩阵,

王者战士也要始于足下

外媒发现《生化危机9》端倪:或再利用《生化危机2:重制版》废案

小岛秀夫追悼《使命召唤》创始人 称曾欲与其开发《合金装备》射击游戏
系列前负责人承认《巫师3》新DLC存在 确有其事!

财务自由的标准 中国人的财务自由九阶段有哪些

《约会大作战:莲反乌托邦》豪华版39.6元 临时工出错?

